Die besten Wettstrategien 2026: Welche funktionieren trotz Wettsteuer und Buchmacher-Marge?
 Available in US
Ladevorgang...
Die besten Wettstrategien — Value Betting, Kelly-Bankroll und die Ausnutzung von Quotenfehlbewertungen — funktionieren langfristig mathematisch nachweislich, aber die deutsche Realität frisst den Vorteil auf: 5,3 % Wettsteuer und 5–9 % Buchmacher-Marge auf lizenzierten Plattformen kosten bereits vor der ersten Wette einen Großteil des theoretischen Gewinns. Martingale und Fibonacci zerschellen an der Steuerlast; Kelly-Einsätze sprengen nach zwei Verlusten das LUGAS-Monatslimit von 1.000 €. Was bleibt, ist keine Frage der Strategie allein, sondern der Arithmetik: Wer GGL-Anbieter mit 6–7 % Marge nutzt statt Pinnacle mit 2–3 %, zahlt auf 1.000 € Umsatz pro Saison 30–50 € Komfort-Aufschlag — noch vor Steuer.
Die Rechnung klingt ernüchternd, doch sie zeigt den größten Hebel: Die Wahl des Anbieters entscheidet über mehr Edge als jede Progressionsformel. Und selbst ein Willkommensbonus von 10 € hat nach Umsatzbedingungen und Steuer einen echten Wert von 4,20 €, nicht die beworbenen zehn.
Wo die Strategie beginnt: Welcher Anbieter spart Marge und wo zahlt man drauf
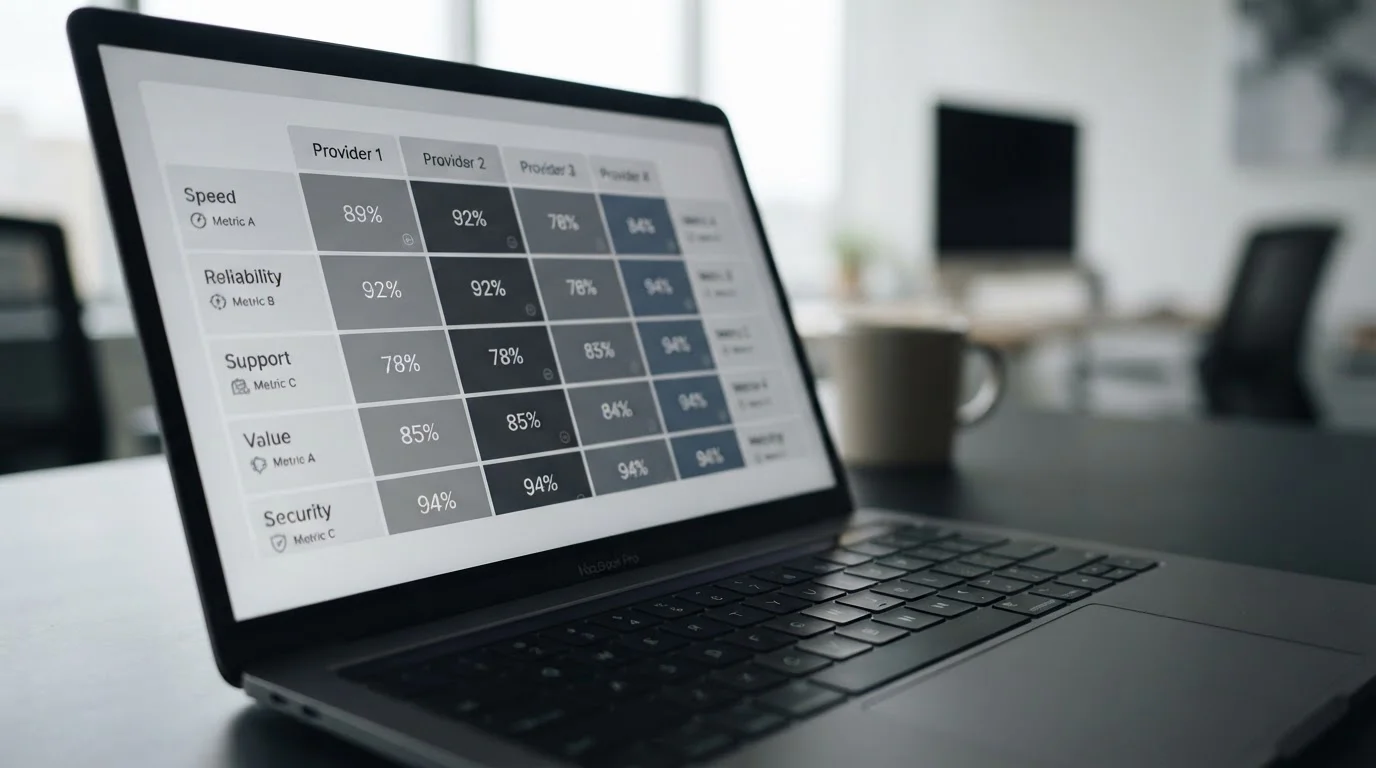
Jede Wettstrategie beginnt mit der Wahl des Anbieters, denn die Buchmacher-Marge frisst einen Teil des Einsatzes, bevor die erste Analyse greift. GGL-lizenzierte Anbieter liegen bei 5–7 % Marge auf Bundesliga-Topspiele, Pinnacle bei 2–3 %. Auf 1.000 € Umsatz pro Saison kostet der lizenzierte Komfort 30–50 € zusätzlich vor Wettsteuer. Wer mit Value Betting oder Kelly-Formel arbeitet, findet den größten Hebel hier: Eine Marge von 2 Prozentpunkten weniger bedeutet bei 50 Wetten à 20 € einen Unterschied von 20 € — und das ist der Vorsprung, den eine mathematische Strategie überhaupt erst nutzbar macht.
Die zehn Anbieter im Vergleich unterscheiden sich nicht nur in der Marge, sondern auch in der Frage, wen sie akzeptieren. Wer systematisch profitable Wetten platziert, wird bei bet365 und bwin mit Einsatzlimits von 2–5 € pro Wette konfrontiert — das sogenannte Gubbing. NEO.bet und Betano sind jünger und aktuell weniger restriktiv, Pinnacle limitiert profitable Kunden nie. Bezahlt wird dieser Vorteil bei Pinnacle mit dem Verzicht auf die deutsche Konzession: ohne GGL-Lizenz greift weder der OASIS-Schutz noch der Rechtsschutz nach deutschem Verbraucherrecht, und der Zugang führt ausschließlich über Wettagenten. Die Tabelle zeigt, wo welcher Anbieter steht.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| NEO.bet | GGL Deutschland | 10 € | 24–48 Std. E-Wallets | 100 % bis 100 €, 5x Umsatz | Bester Quotenschlüssel unter GGL-Anbietern |
| bet365 | GGL Deutschland | 5 € | 24 Std. E-Wallets | Bis 100 € Wett-Credits | Tiefstes Live-Angebot, breitestes Streaming |
| bwin | GGL Deutschland | 10 € | 24–48 Std. E-Wallets | 100 % bis 100 €, 6x Umsatz | DFB-Bundesliga-Partnerschaft, MyCombi-Editor |
| Betano | GGL Deutschland | 10 € | 24 Std. E-Wallets | 100 % bis 100 € + Missed Out Insurance | Missed-Out-Insurance auf Live-Wetten |
| Pinnacle | Curaçao (keine GGL) | 50 € | 24 Std. E-Wallets | — | Marge 2–3 %, keine Limitierung profitabler Kunden |
| Betfair Exchange | UKGC/MGA (keine GGL) | 20–50 € (Broker) | 24 Std. via Broker | — | Einzige Wettbörse mit Lay-Wetten und relevanter Liquidität |
| Tipico | GGL Deutschland | 10 € | 24 Std. E-Wallets | 100 % bis 100 €, 3x Umsatz | Dichtestes Shop-Netz, Barauszahlung in 1.200 Filialen |
| Interwetten | GGL Deutschland | 10 € | 24–72 Std. | 100 % bis 100 €, 5x Umsatz | Dreißig Jahre Online-Historie, starker Ski-Sportbereich |
| bet-at-home | GGL Deutschland | 10 € | 24–72 Std. E-Wallets | 100 % bis 50 €, 3x Umsatz | Kleinster Bonus-Umsatzfaktor unter GGL-Anbietern |
| Merkur Sports | GGL Deutschland | 10 € | 24–48 Std. E-Wallets | 100 % bis 100 €, 3x Umsatz | Quotenboosts bis 100.0 auf einzelne Prop-Wetten |
Die Tabelle zeigt eine klare Linie: Wer innerhalb der deutschen Regulierung bleibt, zahlt Marge für Rechtsschutz und Spielerschutz. Wer auf Pinnacle oder Betfair ausweicht, kauft sich niedrige Marge mit rechtlicher Grauzone und Zugang über Wettagenten ein. Value-Betting funktioniert in beiden Umgebungen, aber die Rahmenbedingungen sind grundverschieden.
NEO.bet
NEO.bet wird von NEONVEGAS Limited aus Malta betrieben und ist seit 2020 im deutschsprachigen Raum aktiv, mit GGL-Konzession aus Halle seit demselben Jahr. Der Quotenschlüssel liegt durchweg bei 94–96 % auf Bundesliga-Topspiele, was für einen lizenzierten deutschen Anbieter überdurchschnittlich ist — laut wettanbieter.de-Test August 2026 die Nummer eins im DE-Markt. Das Wettangebot deckt Fußball mit tiefen Rostern bis in Regionalligen und Frauen-Bundesliga ab, dazu Tennis mit kompletten ATP/WTA- und Challenger-Turnieren, Basketball, Eishockey, Handball und solide Nischen. Live-Streaming läuft auf viele Ligen inkl. 2. Bundesliga und Frauen-EM, Cash Out funktioniert voll und teilweise, Bet Builder ist implementiert.
Für Value-Betting spart NEO.bet auf einem Bundesliga-Spielplan über die Saison spürbar Marge gegenüber Tipico oder bwin. Der Ersteinzahlungsbonus von 100 % bis 100 € mit 5x Umsatz zu Mindestquote 1,80 ist fair kalkulierbar. Das Sonderwettenangebot bleibt kleiner als bei bet365, und Live-Streaming ist an eine Ersteinzahlung gebunden. Die Marke ist jünger und weniger bekannt, was bedeutet: weniger Vertrauen im Mainstream, aber auch weniger dokumentierte Fälle von Gubbing bei systematisch profitablen Konten.
bet365
bet365 wird von Hillside (New Media) Limited betrieben, Muttergesellschaft bet365 Group Ltd. aus Stoke-on-Trent, und hält seit Ende 2020 eine GGL-Konzession via Hillside (Europe) ENC. Global ist der Anbieter auch von UKGC und MGA lizenziert. Gegründet 2000, gehört bet365 zu den größten Buchmachern der Welt. Das Wettangebot ist mit Abstand das tiefste im DE-Markt: Fußball weltweit bis in asiatische und südamerikanische Nachwuchsligen, US-Sport NBA/NFL/NHL/MLB komplett, Cricket, Darts, Snooker, über zwanzig Sportarten. Live-Streaming deckt Serie A, LaLiga, Championship und Frauenfußball ab, Bet Builder ist granular, Edit Bet erlaubt nachträgliche Anpassungen. Auf Topligen beträgt der Aufschlag 6–8 %, auf Nischenwetten und selten gespielten Randmärkten ist er oft wettbewerbsfähiger.
Das Gubbing ist dokumentiert und aggressiv: Konten, die konsequent profitabel wetten, werden stufenweise auf Einsatzlimits von 2–5 € beschränkt. Wer Value Betting systematisch betreibt, landet früher oder später auf dieser Liste. Der Willkommensbonus zahlt bis zu 100 € in Wett-Credits nach Umsatz-Match, Mindestquote 1,20 — aber Wett-Credits zahlen den Einsatz beim Gewinn nicht aus, was den EV reduziert. Der Kundenservice ist vor großen Turnieren überlastet. Für Gelegenheitswetter mit Fokus auf Live-Märkte und Streaming ist bet365 die beste Wahl, für systematische Strategen ein zeitlich begrenztes Konto.
bwin
bwin wird von bwin (Deutschland) Limited betrieben, Ta‘ Xbiex auf Malta, Konzernmutter ist Entain plc aus London. Die Marke wurde 1997 als betandwin gegründet und hält seit 2020 eine GGL-Konzession. Als Bundesliga-Sponsor des DFB hat bwin eine starke Sichtbarkeit im deutschen Markt, das Wettangebot deckt europäischen Fußball solide ab, Tennis, Basketball, Eishockey, UFC/MMA, Boxen und Formel-1-Long-Term-Märkte. MyCombi als Bet-Builder-Editor ist besonders flexibel, Cash Out funktioniert voll, teilweise und automatisch, Live-Streaming läuft auf ausgewählte Ligen. Die Marge liegt bei 5–7 % auf Bundesliga-1×2-Märkte, auf Nischen steigt der Aufschlag.
Der Ersteinzahlungsbonus von 100 % bis 100 € verlangt 6x Umsatz zu Mindestquote 1,70 innerhalb 90 Tagen, was im GGL-Vergleich mittel-hoch ist. Gubbing ist dokumentiert bei systematischen Value-Bettern. Das Push-Marketing via E-Mail und Retargeting ist aggressiv. Wer Wert auf Markennähe und DFB-Boost-Angebote legt, findet hier eine stabile Plattform, zahlt aber einen Margen-Aufschlag für den Namen.
Betano
Betano wird von Kaizen Gaming International Ltd. aus Athen betrieben, DE-Betreiber ist die Betkick Sportwettenservice GmbH, GGL-Konzession seit 2022. Die Marke startete 2013, der DE-Launch erfolgte 2022. Das Wettangebot ist fußballlastig mit starkem Fokus auf Bundesliga, Serie A, LaLiga, Südamerika und griechische Superliga, dazu Tennis, Basketball, Handball, Eishockey und wachsendes US-Sport-Angebot. Der Quotenschlüssel erreichte im wettanbieter.de-Test 2026 Platz zwei mit 95 von 100 Punkten. Live-Streaming wird seit 2024 breiter ausgebaut, Cash Out und Bet Builder sind implementiert. Die „Missed Out Insurance“ auf Live-Wetten ist im DE-Markt eine Alleinstellung: bei knappen Niederlagen gibt es Rückerstattung.
Der Ersteinzahlungsbonus von 100 % bis 100 € plus Missed-Out-Insurance-Promo ist attraktiv, aber die Umsatzbedingungen ändern sich zwischen Aktionen — Kleingedrucktes vor Bonusaktivierung lesen. Der jüngere DE-Marktauftritt bedeutet weniger Gubbing-Historie, aber auch weniger Langzeit-Verlässlichkeit. Für Value-Betting mit gutem Quotenschlüssel und ohne sofortige Limitierung aktuell eine der besseren GGL-Optionen.
Pinnacle
Pinnacle wird von Ragnarok Corporation N.V. aus Curaçao betrieben und hält eine Curaçao-eGaming-Lizenz, keine GGL-Konzession. Anmeldung aus Deutschland ist offiziell nicht möglich, Zugang läuft über Wettagenten wie Asianconnect oder Bet-IBC — rechtliche Grauzone. Gegründet 1998, ist Pinnacle der Referenz-Buchmacher für Value-Betting weltweit. Die Marge liegt bei 2–3 % auf US-Sport und Top-Fußball, oft 97–98 % Quotenschlüssel. Das Wettangebot deckt Fußball global, US-Sport NBA/NFL/NHL/MLB als Kernbereich, Tennis ATP/WTA/Challenger und Esports CS2/Dota 2/LoL sehr tief ab, mit granularen Asian-Handicap- und Über/Unter-Märkten. Live-Wetten mit sehr niedriger Marge, aber keine Cash-Out-Funktion, kein Bet Builder, kein Streaming. Pinnacle verweist explizit auf Absicherung durch Gegenwetten.
Das Alleinstellungsmerkmal: keinerlei Limitierung profitabler Kunden. Wer systematisch Value findet, wird nicht gegubbt. Der Preis ist der Verzicht auf deutsche Regulierung: kein LUGAS-Limit, kein Rechtsschutz nach deutschem Verbraucherrecht, kein Spielerschutz nach GGL-Standard. Zugang aus Deutschland nur über Wettagenten, die KYC und Vertragsverhältnis übernehmen — im Streitfall ist der Agent der Vertragspartner. Wettsteuer fällt in Deutschland auch bei Auslandsbrokern an. Werbung für Pinnacle ist in Deutschland untersagt. Für professionelle Value-Betting-Strategien ist Pinnacle mathematisch die beste Wahl, aber rechtlich und operativ eine andere Kategorie als lizenzierte Anbieter.
Betfair Exchange
Betfair Exchange wird von Flutter Entertainment plc aus Dublin betrieben und hält UKGC- und MGA-Lizenzen, aber keine GGL-Konzession. Seit 2012 ist der Zugang aus Deutschland gesperrt, erreichbar nur über Wettagenten oder Orbit Exchange. Gegründet 2000 als Exchange-Modell, ist Betfair die einzige echte Wettbörse mit relevanter Liquidität. Es gibt keine feste Marge — Preise werden zwischen Nutzern gebildet, Betfair nimmt 5 % Kommission auf Nettogewinn, bei hohem Umsatz reduzierbar auf 2 %. Das Wettangebot deckt Fußball weltweit, Tennis, Cricket, Pferderennen als historische Kernstärke, US-Sport und Politik-Sondermärkte auf der .com-Seite ab. Live-Trading mit In-Play-Preisen in Echtzeit, Lay-Wetten gegen Ausgang, sehr hohe Liquidität in Fußball- und Tennis-Topspielen.
Für Lay-Strategien, Trading und Dutching ist Betfair mathematisch die einzige Plattform, die funktioniert. Aus Deutschland ausschließlich über Wettagenten wie Orbit Exchange nutzbar, kein Verbraucherschutz nach deutschem Recht, Wettsteuer 5,3 % fällt zusätzlich an. Die Komplexität ist für Einsteiger hoch, für fortgeschrittene Strategien ohne Lay-Komponente irrelevant. Wer Arbitrage oder Dutching mit Gegenwetten betreibt, braucht Betfair; wer nur Value-Betting auf Einzelwetten macht, nicht.
Tipico
Tipico wird von Tipico Co. Limited aus St. Julian’s auf Malta betrieben, das DE-Geschäft läuft aus Karlsruhe, GGL-Konzession seit 2020. Gegründet 2004, ist Tipico Marktführer in Deutschland mit über 1.200 stationären Wettshops. Das Wettangebot deckt Fußball europäisch tief ab — Bundesliga, 2./3. Liga, DFB-Pokal, alle Top-5-Ligen —, dazu Tennis, Basketball, Eishockey, Handball, Boxen, deutlich weniger US-Sport-Tiefe als bet365. Cash Out funktioniert voll und teilweise, Bet Builder ist implementiert, Live-Streaming läuft auf ausgewählte Spiele, das In-Play-Engine ist sehr stabil. Die Marge liegt höher als bei NEO.bet oder bet365, typisch 7–9 % auf Bundesliga-1×2-Märkte.
Der Ersteinzahlungsbonus von 100 % bis 100 € verlangt 3x Umsatz zu Mindestquote 2,00 innerhalb 90 Tagen, was schwerer zu erfüllen ist als Konkurrenz mit 1,70er-Mindestquote. Das dichteste stationäre Shop-Netz Deutschlands ermöglicht Bar-Kombination Online plus Shop, Barauszahlung inklusive. Für Value-Betting ist Tipico teuer, man zahlt für Markenvertrauen und Reichweite. Wer Marktführer-Sicherheit will und den Margen-Aufschlag akzeptiert, findet hier die stabilste Plattform im DE-Markt.
Interwetten
Interwetten wird von Interwetten Gaming Ltd. aus Ta‘ Xbiex auf Malta betrieben, Konzernmutter ist die Interwetten Group aus Wien, GGL-Konzession seit 2020. Gegründet 1990 stationär, online seit 1997, ist Interwetten einer der ältesten Online-Buchmacher Europas. Das Wettangebot deckt Fußball europäisch stark ab — Bundesliga, Österreich, Champions League —, dazu Tennis, Basketball, Eishockey inkl. DEL solide, Skisport traditionell überdurchschnittlich mit Alpin und Skispringen, Formel-1-Long-Term-Märkte. Cash Out funktioniert voll und teilweise, Live-Wetten mit stabilem In-Play-Angebot, kein vollausgebauter Bet Builder. Der Aufschlag bewegt sich im mittleren Bereich, gute Favoritenquoten auf Top-5-Ligen bei 5–7 %.
Der Ersteinzahlungsbonus von 100 % bis 100 € verlangt 5x Umsatz zu Mindestquote 1,70 innerhalb 30 Tagen. Fast dreißig Jahre Online-Historie ohne Insolvenz oder Lizenzentzug sind ein Vertrauens-Anker. Das Sonderwetten-Angebot bleibt schmaler als bei bet365, die UX ist klassisch und weniger modern als NEO.bet oder Betano, Live-Streams großer Ligen fehlen. Für konservative Wetter mit Fokus auf Fußball und Skisport eine solide Wahl, für aggressive Value-Betting keine Margen-Vorteile.
bet-at-home
bet-at-home wird von bet-at-home.com AG aus Düsseldorf betrieben, operativer Sitz auf Malta, GGL-Konzession seit 2020 via Bet-at-home Internet Limited. Gegründet 1999 in Linz, ist bet-at-home eine der ältesten europäischen Buchmacher-Marken. Das Wettangebot deckt Fußball europäisch ab — Bundesliga, Österreich, Champions League —, Tennis mit Grand Slams und ATP, Ski Alpin, Skispringen, Formel 1, wenig US-Sport-Tiefe. Cash Out funktioniert mit Teil-Cash-Out, Live-Wetten stabil, kein voller Bet Builder, kein Live-Streaming. Bundesliga-1×2-Märkte tragen einen mittel-hohen Aufschlag von 7–9 %.
Der Ersteinzahlungsbonus von 100 % bis 50 € verlangt nur 3x Umsatz zu Mindestquote 1,70 innerhalb 30 Tagen, der kleinste Bonus-Umsatzfaktor unter GGL-Anbietern. Seit 2022 gibt es wirtschaftliche Turbulenzen im Konzern mit Kursverfall und Umstrukturierung. Das Wettangebot ist deutlich schmaler als bei bet365 oder bwin, die Marge im Vergleich zu NEO.bet klar teurer. Für Value-Betting keine Empfehlung, für Gelegenheitswetter mit niedrigem Bonus-Freispiel-Aufwand eine Option.
Merkur Sports
Merkur Sports wird von Cashpoint Malta Ltd. aus Msida betrieben, Konzernmutter ist die Gauselmann-Gruppe aus Espelkamp, GGL-Konzession seit 2020 via Betkick Sportwettenservice GmbH. Die Marke startete 2020 als Rebrand von Cashpoint für den DE-Markt. Das Wettangebot deckt Fußball tief ab — Bundesliga, alle europäischen Top-Ligen, deutscher Amateur-Fußball —, dazu Tennis, Basketball, Eishockey solide, wenig Nischen-Auslandsligen. Cash Out funktioniert voll und teilweise, Bet Builder ist implementiert, Live-Streaming auf ausgewählte Spiele. Der durchschnittliche Aufschlag beträgt 6–8 %, aber Quotenboosts sind der eigentliche Value-Hebel: regelmäßige Boosts bis Quote 100.0 auf einzelne Torschützen-Wetten für Neukunden.
Der Ersteinzahlungsbonus von 100 % bis 100 € verlangt 3x Umsatz zu Mindestquote 2,00 innerhalb 30 Tagen, was anspruchsvoller ist als bei Betano oder bwin. Boosts sind nur für Neukunden oder mit Cap von 5–10 € Einsatz nutzbar. Die Bindung an das Gauselmann-Ökosystem bringt Casino-Cross-Selling mit. Stationäre Merkur-Wettshops ermöglichen Bar-Kombination. Für Value-Betting sind die Quotenboosts kurzfristig interessant, langfristig normalisiert sich die Marge auf GGL-Standard.
Bankroll-Regeln und Progressionssysteme: Warum Martingale an der Wettsteuer zerbricht
Die Wahl des Anbieters setzt den Rahmen, aber die Art, wie man seinen Einsatz verwaltet, entscheidet darüber, ob eine Bankroll eine Verlustserie übersteht oder nach drei schlechten Wochen aufgebraucht ist. Progressionssysteme versprechen genau das: durch gestaffelte Einsätze Verluste ausgleichen und Gewinne maximieren. Doch was in der Theorie elegant klingt, kollidiert mit zwei deutschen Realitäten — der 5,3 % Wettsteuer auf jeden Einsatz und dem monatlichen 1.000-€-Einzahlungslimit, das jede aggressive Verdopplung nach wenigen Schritten kappt. Unter diesen Bedingungen zerfallen klassische Systeme wie Martingale oder Fibonacci in ihre Einzelteile, während flache Einsätze und angepasste Fraktionen die einzige mathematisch haltbare Antwort bleiben.
Flache Einsätze und die 1–5-%-Regel
Flache Einsätze bedeuten: jede Wette erhält den gleichen Anteil der Bankroll, unabhängig von Ergebnis oder Gefühl. Die Empfehlung liegt bei 1–5 % pro Wette, abhängig von der Sicherheit der eigenen Einschätzung und der Volatilität des Marktes. Bei einer Bankroll von 500 € wären das 5–25 € pro Wette. Diese Regel schützt nicht vor Verlusten, aber sie verhindert, dass eine kurze Serie von vier oder fünf Fehlern die gesamte Bankroll vernichtet. Wer mit 10 % pro Wette spielt, ist nach sieben Verlusten faktisch draußen. Mit 2 % übersteht man fünfzig.
Der Vorteil flacher Einsätze liegt in der Unempfindlichkeit gegenüber Streuung: Eine Pechsträhne reduziert die Bankroll linear, aber sie zerstört sie nicht exponentiell. Für Einsteiger ist 2 % der Standard, für erfahrene Wettende mit dokumentiertem Edge sind 3–4 % vertretbar. Darüber wird es riskant, darunter ineffizient. Die deutsche Wettsteuer frisst bei jedem Einsatz 5,3 %, unabhängig vom Ergebnis — flache Einsätze minimieren diese Reibung, weil sie keinen zusätzlichen Umsatz durch Nachkäufe oder Verdopplung erzeugen.
Martingale, Fibonacci, d’Alembert: Progression unter Steuerlast
Martingale ist die älteste und gefährlichste aller Progressionsstrategien: Nach jedem Verlust verdoppelt man den Einsatz, bis ein Gewinn alle vorherigen Verluste ausgleicht und einen Nettogewinn in Höhe des ursprünglichen Einsatzes liefert. Die Logik klingt zwingend, solange man zwei Dinge ignoriert: die Wettsteuer und die Realität begrenzter Bankrolls. Martingale mit 5,3 % Steuer auf jeden Einsatz braucht nach jedem Schritt eine um 5,6 % höhere Quote, um zur Neutralisierung der aufgelaufenen Steuerlast zu gelangen. Nach fünf Verlusten in Folge — bei einem Starteinsatz von 10 € sind das bereits 310 € kumulierter Einsatz — liegt die Break-even-Quote über 2,15. Bei einer Marketing-Quote von 1,95, wie sie auf einfache Über/Unter-Märkte oft angeboten wird, ist das System damit unerreichbar geworden. Es kollabiert nicht an Pech, sondern an Mathematik.
Die Fibonacci-Strategie folgt der berühmten Zahlenfolge: 1, 1, 2, 3, 5, 8, 13. Nach jedem Verlust steigt der Einsatz um die Summe der beiden vorherigen Stufen, nach einem Gewinn geht man zwei Schritte zurück. Das System ist sanfter als Martingale, aber die Grundproblematik bleibt: Jede Progression stapelt Einsätze, und jeder Einsatz zahlt 5,3 % Steuer. Nach acht Schritten hat man 33 Einheiten umgesetzt, bei 10 € Basis also 330 €, und die Steuerlast liegt bei 17,50 €. Ein Gewinn zu Quote 2,00 auf der achten Stufe bringt 130 € zurück, deckt aber nicht die Summe aus Verlusten und Steuern. D’Alembert, das mildeste System der drei, erhöht nach Verlust nur um eine Einheit und senkt nach Gewinn um eine — aber auch hier summiert sich die Steuer über längere Serien schneller, als die Quoten es ausgleichen können.
Alle drei Systeme setzen voraus, dass ausreichend Kapital und unbegrenzte Einsatzlimits existieren. Das 1.000-€-Monatslimit auf lizenzierten Plattformen macht diese Voraussetzung zur Fiktion: Eine Martingale-Serie bindet bei 10 € Starteinsatz schon nach fünf Verlusten 310 €, eine Fibonacci-Progression nach acht Schritten 330 €. Wer die Einzahlungsgrenze ausgeschöpft hat, kann die nächste Stufe nicht mehr setzen — und genau dort, wo die Progression ihren Ausgleich bräuchte, bricht sie ab.
Paroli und die 1-3-2-6-Sequenz
Paroli dreht die Logik um: Nach einem Gewinn wird der Einsatz verdoppelt, nach einem Verlust kehrt man zum Ausgangswert zurück. Drei Gewinne hintereinander enden die Sequenz, dann beginnt man von vorn. Bei einem Starteinsatz von 10 € und Quote 2,00 liefert eine erfolgreiche Paroli-Sequenz 70 € Reingewinn nach Steuer — nicht spektakulär, aber ohne das Risiko, in eine Verlustspirale zu geraten. Das System funktioniert nur, wenn Gewinnserien tatsächlich eintreten, und das ist bei Quoten unter 2,00 statistisch selten. Vorteil: Die Bankroll wird nie aggressiv belastet. Nachteil: Der Gewinn bleibt marginal, und die Wettsteuer frisst bei jedem verdoppelten Einsatz erneut mit.
Die 1-3-2-6-Sequenz ist eine festgelegte Variante: Man setzt nacheinander das Ein-, Drei-, Zwei- und Sechsfache der Basiseinheit, aber nur, wenn die vorherige Wette gewonnen hat. Ein Verlust an irgendeiner Stelle beendet die Serie. Bei vier aufeinanderfolgenden Gewinnen zu Quote 2,00 und 10 € Basis liegt der Nettogewinn nach Steuer bei etwa 54 €. Die Wahrscheinlichkeit für vier Treffer in Folge zu Quote 2,00 beträgt rechnerisch 6,25 % — selten genug, dass dieses System mehr Entertainment als Edge liefert. Beide Ansätze eignen sich für kurze, definierte Sessions, aber sie generieren keinen langfristigen Vorteil. Sie verwalten Glück, schaffen es aber nicht.
Unentschieden-Progression als Nischenstrategie
Unentschieden-Märkte bieten Quoten zwischen 3,20 und 3,80, je nach Liga und Spielpaarung. Eine Progression speziell auf Remis setzt darauf, dass nach mehreren Spielen ohne Unentschieden die Wahrscheinlichkeit statistisch steigt — eine Annahme, die mathematisch falsch ist, weil jedes Spiel unabhängig bleibt, aber in der Praxis durch taktische Muster wie defensive Aufstellungen oder Tabellensituationen eine gewisse Plausibilität erhält. Die Strategie: Man setzt auf Unentschieden in einer ausgewählten Liga, erhöht den Einsatz nach jedem Verlust moderat, und sobald ein Remis eintritt, beginnt die Serie von vorn.
Das Problem ist dasselbe wie bei Martingale, nur mit längeren Intervallen: Eine Serie von acht oder neun Spielen ohne Unentschieden ist in der Bundesliga keine Seltenheit, und die Progression frisst in dieser Zeit Bankroll und Steuern gleichermaßen. Bei Quote 3,50 und einem Starteinsatz von 10 € liegt man nach sechs verlorenen Wetten bei etwa 100 € kumuliertem Einsatz und 5,30 € Steuern. Der siebte Einsatz müsste 20 € betragen, um die Verluste auszugleichen, und das bei einer Trefferquote, die strukturell unter 30 % liegt. Wer diese Strategie fährt, braucht Geduld, Disziplin und eine Bankroll, die zehn Schritte ohne Treffer aushält. Eine Empfehlung ist das nicht.
Achtung! Martingale und ähnliche Verdopplungsstrategien scheitern nicht an fehlendem Mut, sondern an zwei harten Grenzen: Die 5,3 % Wettsteuer auf jeden Einsatz macht jede Verdopplung teurer, als die Quote es ausgleichen kann, und das monatliche 1.000-€-Limit auf GGL-lizenzierten Plattformen kappt jede längere Progression, bevor sie sich erholen kann. Nach fünf Verlusten zu je 10, 20, 40, 80, 160 € hat man 310 € umgesetzt und 16,40 € Steuer gezahlt — der nächste Einsatz von 320 € sprengt bei einer schlechten Woche bereits das Monatslimit. Wer mit Martingale spielt, setzt nicht auf Strategie, sondern auf das Ausbleiben von Pech. Das funktioniert nie lang genug.
| Strategie | Edge 0–2 % | Edge 2–4 % | Edge 4–6 % | Edge > 6 % |
|---|---|---|---|---|
| Flache Einsätze | 1–2 % | 2–3 % | 3–4 % | 4–5 % |
| Kelly-Fraktion (¼) | — | 0,5–1 % | 1–2 % | 2–3 % |
| Kelly-Fraktion (½) | — | 1–2 % | 2–4 % | 4–6 % |
| Paroli (3 Schritte) | 1 % | 1–2 % | 2 % | 2–3 % |
| Martingale | nicht empfohlen | nicht empfohlen | nicht empfohlen | nicht empfohlen |
Die Tabelle zeigt, wie viel Prozent der Bankroll pro Wette gesetzt werden sollten, abhängig von der Strategie und dem dokumentierten Edge. Flache Einsätze skalieren linear mit der Sicherheit der Einschätzung, Kelly-Fraktionen berücksichtigen die Varianz und das regulatorische Limit, Paroli bleibt konservativ auch bei hohem Edge. Martingale erscheint in keiner Spalte, weil das System unter deutscher Besteuerung und mit Einzahlungslimits mathematisch nicht funktioniert. Wer ohne dokumentierten Edge wettet, sollte nicht über 1 % gehen — alles andere ist Spekulation mit beschleunigtem Kapitalverzehr.
Die Wahl der richtigen Bankroll-Regel entscheidet nicht darüber, ob man gewinnt, aber darüber, wie lange man im Spiel bleibt. Flache Einsätze halten die Tür offen. Progression schlägt sie zu.
Wie viel Prozent der Bankroll sollte man pro Wette setzen?
Zwischen 1 und 3 % für die meisten Wettenden, maximal 5 % bei nachweisbar positivem Edge über längere Zeiträume. Wer keine dokumentierte Trefferquote und keinen kalkulierten Vorteil hat, bleibt bei 1–2 %. Höhere Einsätze verkürzen die Überlebensdauer der Bankroll exponentiell, und die 5,3 % Wettsteuer verschärft jeden Fehler. Kelly-Fraktionen wie ¼ oder ½ der errechneten Empfehlung puffern Varianz und regulatorische Limits.
Warum funktioniert Martingale bei Sportwetten schlechter als beim Roulette?
Roulette kennt keine Wettsteuer und keine Einzahlungslimits, und die Auszahlungsquote bleibt fix bei 1:1 auf Rot/Schwarz. Sportwetten dagegen kosten 5,3 % Steuer pro Einsatz, die Quoten schwanken je nach Buchmacher-Marge zwischen 1,85 und 1,95, und das monatliche 1.000-€-Limit auf lizenzierten Plattformen beendet jede Verdopplung nach wenigen Schritten. Nach fünf Verlusten braucht Martingale eine Quote über 2,15 nur zur Kompensation der Steuer — bei Standard-Quoten um 1,95 unerreichbar.
Value Betting und Wettmathematik: Der einzige Weg zu langfristigem Gewinn
Martingale scheitert, weil es gegen die Mathematik wettet. Value Betting arbeitet mit ihr. Eine Value Bet liegt vor, wenn die eigene Einschätzung der Wahrscheinlichkeit eines Ereignisses höher ist als jene, die der Buchmacher in seine Quote eingepreist hat — die Strategie setzt nicht auf Verdopplung nach Verlusten, sondern auf systematische Fehlbewertungen. Wer über hundert Wetten hinweg einen Vorteil von 3 bis 5 % findet und ausnutzt, gewinnt auch dann, wenn einzelne Wetten verloren gehen. Die Wettsteuer von 5,3 % und die Marge des Anbieters von 5 bis 9 % bleiben Reibungsverluste, die jeden Edge schmälern, aber sie machen Value Betting nicht unmöglich — sie verschieben nur die Schwelle, ab der sich eine Wette lohnt.
Was eine Value Bet ist und wie man Overround berechnet
Der Buchmacher bildet die Wahrscheinlichkeiten nicht neutral ab, sondern rechnet einen Aufschlag ein. Dieser Overround oder Marge ist der Unterschied zwischen 100 % und der Summe der inversen Quoten. Ein Bundesliga-Spiel mit den Quoten 2,10 für Heim, 3,40 für Unentschieden und 3,60 für Auswärts hat implizite Wahrscheinlichkeiten von 47,62 %, 29,41 % und 27,78 %. Addiert ergibt das 104,81 %. Die Marge beträgt 4,81 Prozentpunkte. Ein fairer Markt würde exakt 100 % summieren; jeder Prozentpunkt darüber ist der Hausvorteil, der auf jede Wette umgelegt wird. Value entsteht, wenn die eigene Schätzung — etwa durch xG-Modelle oder Formanalyse — eine höhere Wahrscheinlichkeit für ein Ergebnis liefert als die implizite Quote des Buchmachers nach Abzug der Marge. Liegt die reale Siegchance des Heimteams bei 52 % und der Buchmacher bietet Quote 2,10, dann ist der erwartete Gewinn positiv.
Die Berechnung des Expected Value (EV) macht den Vorteil greifbar: EV = (Wahrscheinlichkeit × Gewinn) − (Gegenwahrscheinlichkeit × Einsatz). Bei 52 % Wahrscheinlichkeit, Quote 2,10 und 100 € Einsatz ergibt sich ein EV von 4,80 € vor Steuern. Nach Abzug der 5,3 % Wettsteuer sinkt der Netto-EV auf -0,50 €. Die Wette ist trotz korrekter Value-Erkennung ein Verlustgeschäft. Das verschiebt die Schwelle: Erst ab einem Edge von mindestens 6 % bleibt nach Steuer und Marge ein positiver Erwartungswert übrig. Wer systematisch solche Wetten findet, braucht entweder einen datengestützten Vorteil oder Zugang zu Anbietern mit niedriger Marge.
| Anbieter | Heim | Unentschieden | Auswärts | Overround | Marge |
|---|---|---|---|---|---|
| NEO.bet | 2,05 | 3,30 | 3,50 | 105,56 % | 5,56 % |
| bet365 | 2,10 | 3,40 | 3,60 | 104,81 % | 4,81 % |
| Tipico | 2,00 | 3,20 | 3,45 | 106,32 % | 6,32 % |
| Pinnacle | 2,20 | 3,60 | 3,85 | 102,43 % | 2,43 % |
Pinnacle bietet auf dasselbe Bundesliga-Spiel einen Margenvorteil von 2,5 bis 4 Prozentpunkten gegenüber den lizenzierten Anbietern. Über hundert Wetten mit durchschnittlich 50 € Einsatz spart das 125 bis 200 € an eingepreistem Hausvorteil. Der Zugang kostet allerdings die deutsche Lizenz: Pinnacle hat keine GGL-Konzession, und die Anmeldung läuft über Wettagenten wie Asianconnect oder Bet-IBC — rechtlich eine Grauzone, technisch ein zusätzlicher Zwischenschritt, der Auszahlungen verzögern kann.
Kelly-Formel trifft auf LUGAS-Limit
Die Kelly-Formel berechnet den optimalen Einsatz auf Basis des eigenen Vorteils: f = (bp − q) / b, wobei f der Anteil der Bankroll ist, b die Netto-Quote abzüglich eins, p die geschätzte Gewinnwahrscheinlichkeit und q die Verlustwahrscheinlichkeit. Bei einem Edge von 4 %, Quote 2,10 und einer Bankroll von 2.000 € liefert Kelly einen Einsatz von rund 160 €. Nach einem Verlust sinkt die Bankroll auf 1.840 €, der nächste Kelly-Einsatz liegt bei 147 €. Ein zweiter Verlust reduziert auf 1.693 €, der dritte Einsatz beträgt 136 €. Drei Wetten, drei Verluste, und die Bankroll ist um 307 € geschrumpft — nicht ungewöhnlich bei einer Trefferquote von 52 %.
Das LUGAS-Einzahlungslimit von 1.000 € pro Monat auf allen lizenzierten Plattformen zusammen macht diese Progression unmöglich, sobald die Anfangsbankroll aufgezehrt ist. Kelly-Formel liefert bei mindestens 4 % Edge Einsätze, die bei 1.000-€-Monatslimit nach zwei Verlusten den Puffer aufessen — Bruchteile wie ein Viertel Kelly sind regulatorische Notwendigkeit, nicht Vorsicht. Wer mit halbem oder viertel Kelly wettet, reduziert das Wachstum der Bankroll, vermeidet aber die Liquiditätsfalle. Die mathematisch optimale Strategie kollidiert mit der Regulierung; das Ergebnis ist eine Bankroll-Verwaltung, die langsamer wächst, aber überhaupt wachsen kann.
Poisson-Verteilung und xG-Modelle
Die Poisson-Verteilung modelliert die Wahrscheinlichkeit diskreter Ereignisse in einem festen Zeitraum und passt gut auf Tore in einem Fußballspiel. Aus den erwarteten Toren beider Teams — etwa 1,8 für Heim und 1,2 für Auswärts — lässt sich die Wahrscheinlichkeit jedes Endergebnisses berechnen. Ein 2:1 hat dann eine Wahrscheinlichkeit von rund 14 %, ein 1:1 von 18 %, ein 0:0 von 7 %. Summiert über alle möglichen Ergebnisse ergeben sich die Wahrscheinlichkeiten für Heim-, Unentschieden- und Auswärtssieg. Liegen diese Werte über den impliziten Wahrscheinlichkeiten der Buchmacher-Quoten, entsteht Value.
Expected Goals (xG) liefern die Eingabewerte für das Poisson-Modell. Sie bewerten jede Torchance nach Schussposition, Winkel, Verteidiger-Druck und historischer Conversion Rate. Ein Team mit 2,3 xG und null Toren hatte Pech; eines mit 0,8 xG und zwei Toren hatte Glück. Über mehrere Spiele gleicht sich das aus. Wer die xG-Werte eines Teams über zehn Spiele verfolgt und mit den tatsächlichen Ergebnissen vergleicht, findet Mannschaften, deren Quoten durch kurzfristige Ergebnisse verzerrt sind. Der Buchmacher reagiert oft auf die Tabelle, nicht auf die zugrundeliegende Spielstärke. Das ist die Lücke.
Arbitrage und Dutching
Arbitrage oder Surebets nutzen Quotenunterschiede zwischen Buchmachern, um auf alle Ausgänge eines Ereignisses zu setzen und in jedem Fall Gewinn zu machen. Ein Tennismatch mit Quote 2,10 für Spieler A bei Anbieter X und Quote 2,05 für Spieler B bei Anbieter Y ergibt eine Summe der inversen Quoten von 95,83 % — 4,17 % Gewinn ohne Risiko. Nach Abzug der 5,3 % Wettsteuer auf beide Einsätze bleibt ein Verlust von 1,13 %. Arbitrage funktioniert unter deutscher Lizenz nicht mehr, es sei denn, man findet Quoten-Diskrepanzen von über 5,5 %, und die sind selten. Buchmacher passen Quoten heute in Sekunden an, und wer systematisch Arbitrage betreibt, wird mit reduzierten Limits oder Kontosperrungen belegt.
Dutching verteilt den Einsatz auf mehrere Ausgänge desselben Ereignisses so, dass bei jedem eingetretenen Ergebnis derselbe Gewinn entsteht. Ein Spiel mit drei möglichen Ergebnissen, Quote 2,10, 3,40 und 3,60, kann so belegt werden, dass bei Heim, Unentschieden oder Auswärts jeweils 50 € Gewinn bleiben. Das eliminiert nicht die Marge — sie ist in die Quoten eingepreist —, aber es reduziert die Varianz. Dutching lohnt sich, wenn zwei Ausgänge ähnlich wahrscheinlich sind und zusammen einen höheren EV haben als eine Einzelwette. Gegen einen Favoriten auf Quote 1,40 kann man Unentschieden und Auswärtssieg dutchen und bei Quote 3,20 und 3,50 einen besseren Gesamt-EV erreichen als mit einer reinen Außenseiter-Wette.
Wettbörse und Lay-Wetten — Zugang und Risiko
An einer Wettbörse wie Betfair Exchange treten Wettende gegeneinander an, nicht gegen den Buchmacher. Man kann auf ein Ereignis setzen (Back) oder gegen es wetten (Lay). Ein Lay auf Quote 2,10 bedeutet: Man übernimmt die Rolle des Buchmachers und zahlt im Fall des Eintretens das 1,1-fache des fremden Einsatzes. Die Marge sinkt auf 2 bis 3 %, weil die Börse nur eine Provision auf den Gewinn nimmt, keine Marge in die Quote einbaut. Lay-Wetten erlauben Strategien, die bei klassischen Buchmachern unmöglich sind: Absicherung laufender Wetten, Hedging nach Quotenänderungen, systematisches Wetten gegen überbewertete Favoriten.
Betfair Exchange hat seit 2012 keine deutsche Lizenz mehr und ist für Nutzer in Deutschland gesperrt. Der Zugang läuft über Orbit Exchange oder andere Wettagenten, die ein Konto im Ausland verwalten — rechtlich eine Grauzone, technisch eine zusätzliche Haftungsebene. Gewinne werden nicht in Deutschland versteuert, Verluste steuerlich nicht anerkannt, und Streitfälle mit dem Vermittler landen in einer Rechtsordnung außerhalb der GGL-Aufsicht. Pinnacle und Betfair bieten die niedrigsten Margen und die tiefsten Märkte, aber der Preis ist die Regulierung. Wer Value Betting ernsthaft betreibt, rechnet beide Wege durch: lizenzierte Anbieter mit höherer Marge und deutscher Einlagensicherung oder Graumarkt-Zugang mit besserem Quotenschlüssel und rechtlichem Restrisiko.
Schritt 1: Overround eines Drei-Weg-Marktes berechnen
Bundesliga-Spiel, Quoten 2,05 (Heim), 3,30 (Unentschieden), 3,50 (Auswärts). Inverse Quoten: 1/2,05 = 48,78 %, 1/3,30 = 30,30 %, 1/3,50 = 28,57 %. Summe: 107,65 %. Overround = 7,65 %, Marge = 7,65 Prozentpunkte.
Schritt 2: Expected Value einer fairen Wette mit Steuer
Einsatz 100 €, Quote 2,05, geschätzte Wahrscheinlichkeit 50 %. EV = (0,50 × 205 €) − (0,50 × 100 €) = 52,50 € − 50 € = 2,50 €. Nach Abzug der 5,3 % Wettsteuer auf den Einsatz (5,30 €) bleibt ein Netto-EV von −2,80 €. Die Wette ist nach Steuer ein Verlustgeschäft.
Schritt 3: Freebet-EV bei Mindestquote und ohne Einsatzrückzahlung
Freebet 10 €, Mindestquote 1,80, Einsatz wird nicht zurückgezahlt. Faire Wette auf 50 % Wahrscheinlichkeit: Gewinn bei Treffer = 8 € (10 € × 1,80 − 10 €). EV = 0,50 × 8 € = 4 €. Nach 5,3 % Wettsteuer auf den theoretischen Einsatz von 10 € (0,53 €) bleibt ein Netto-EV von 3,47 €. Nicht 10 €, nicht einmal die Hälfte.
Was ist eine Value Bet und wie findet man sie?
Eine Value Bet entsteht, wenn die eigene Einschätzung der Wahrscheinlichkeit höher liegt als die Quote des Buchmachers impliziert. Man berechnet die faire Quote aus eigenen Daten oder Modellen, vergleicht sie mit der angebotenen Quote und setzt nur, wenn der Unterschied die Marge und Wettsteuer übersteigt. Langfristig gewinnt, wer systematisch solche Differenzen findet.
Wie berechnet man die Marge eines Buchmachers?
Man addiert die inversen Quoten aller Ausgänge eines Ereignisses. Die Summe über 100 % ist die Marge in Prozentpunkten. Beispiel: Quoten 2,10, 3,40 und 3,60 ergeben 47,62 % + 29,41 % + 27,78 % = 104,81 %, also 4,81 Prozentpunkte Marge. Je niedriger dieser Wert, desto mehr Spielraum bleibt für Value Betting nach Abzug der Wettsteuer.
Wettarten im Strategiecheck: Wo sich Quote und Risiko lohnen
Die Marge des Buchmachers ist berechnet — doch erst die Wahl der Wettart entscheidet, wie oft man sie zahlt und wie stark sie den Erwartungswert drückt. Eine Einzelwette trägt die Marge einmal, eine Kombiwette potenziert sie mit jedem zusätzlichen Tipp. Cash Out kassiert sie ein zweites Mal ab, Systemwetten verteilen das Risiko, senken aber nicht die Kosten. Der strategische Wettende prüft jede Wettart auf ihre mathematischen Eigenschaften, bevor er Kapital bindet.
Einzelwetten gegen Kombiwetten
Die Einzelwette ist das Fundament jeder ernsthaften Strategie. Man setzt auf ein Ereignis, die Marge fällt einmal an, der Erwartungswert ist berechenbar. Hat man bei Quote 2,00 einen Edge von 4 %, liegt der EV bei 4 € pro 100 € Einsatz — nach Wettsteuer bleiben 3,77 € übrig. Die Rechnung ist klar, die Kontrolle vollständig.
Kombiwetten multiplizieren die Quoten, aber ebenso die Marge. Drei Einzelwetten zu Quote 1,90 mit je 5 % Marge haben zusammen 15 Prozentpunkte Reibungsverlust; als Dreier-Kombi auf Quote 6,86 addiert sich nichts, sondern die Marge wächst über 14 Prozentpunkte. Jeder weitere Tipp verschlechtert das Verhältnis. Der Buchmacher gewinnt mit jeder Kombination, die nicht aufgeht — und drei unabhängige Ereignisse mit je 50 % Eintrittswahrscheinlichkeit treffen nur in 12,5 % der Fälle alle ein. Wer strategisch wettet, baut Edge nicht durch Multiplikation auf, sondern durch wiederholte Einzelwetten mit positivem Erwartungswert. Kombiwetten sind Unterhaltung mit Lotterie-Charakter, keine Strategie.
Systemwetten als Sicherheitsnetz
Ein 3 aus 4 System erlaubt einen Fehltipp, ohne dass der Schein verloren ist. Das senkt die Varianz, aber verbessert den Erwartungswert nicht um einen Cent. Man verteilt das Kapital auf vier Kombinationen zu je 25 % des ursprünglichen Einsatzes — die Marge jeder einzelnen Kombi bleibt identisch. Hat jede Wette keinen Edge, verliert man auf lange Sicht mit System genauso sicher wie mit Kombi oder Einzelwette.
Systemwetten lohnen sich dort, wo man vier Value Bets identifiziert hat und das Risiko glätten will, dass eine durch Pech scheitert. Der mathematische Vorteil kommt nicht aus der Wettart, sondern aus dem Edge der Einzeltipps. Die Wettsteuer frisst bei jedem Durchlauf 5,3 %, unabhängig vom System. Wer keinen positiven Edge hat, zahlt nur mehr Gebühren für die Illusion von Sicherheit.
Live-Wetten und Cash Out — die doppelte Marge
Livewetten haben grundsätzlich höhere Margen als Vor-Match-Quoten. Der Buchmacher reagiert auf jedes Ereignis, passt Quoten an und schlägt für die Echtzeitverarbeitung 2–4 Prozentpunkte auf. NEO.bet und bet365 liegen im Livebereich bei 7–9 % Marge, deutlich über den 5–6 % vor Anpfiff. Im Gegenzug entstehen bei volatilen Spielverläufen Fehlbewertungen: Ein Favorit liegt zurück, die Quote steigt über den fairen Wert, weil die Masse reflexhaft umschichtet. Dort liegt Value — wenn man schnell ist und die Marktstimmung von der wahren Wahrscheinlichkeit trennen kann.
Cash Out ist die zweite Marge auf derselben Wette. Der Anbieter berechnet den aktuellen Marktwert der Position und zieht 5–8 % ab. Man zahlt bei Platzierung einmal für die Quote, bei Ausstieg ein zweites Mal für die vorzeitige Auszahlung. Auf 100 € Einsatz zu Quote 2,50, die inzwischen fair bei 180 € Auszahlung steht, bietet der Buchmacher vielleicht 168 €. Die Differenz von 12 € ist seine zweite Marge. Bei Live-Volatilität — ein Platzverweis in der 30. Minute, ein schnelles Gegentor — kann der Aufschlag gerechtfertigt sein, wenn die Position kippt. Steht das Spiel ruhig bei 1:0 in der 80. Minute und man will absichern, frisst die zweite Marge den gesamten Edge auf, den die ursprüngliche Wette hatte. In ruhigen Vor-Match-Positionen ist Cash Out ein Verlustgeschäft.
Handicap auf Außenseiter
Ein Handicap gibt dem Underdog einen fiktiven Vorsprung. Bayern gegen Augsburg: Quote auf Augsburg regulär bei 7,50, mit Handicap +1,5 bei 2,10. Augsburg darf ein Tor verlieren, und der Schein gewinnt trotzdem. Das ändert die Eintrittswahrscheinlichkeit drastisch — aus 10–12 % werden vielleicht 40 %. Ob das Value ist, hängt davon ab, ob die Quote 2,10 die reale Wahrscheinlichkeit fair abbildet. Das Handicap verschiebt das Risiko, aber es erschafft keinen Edge aus dem Nichts.
Auf Außenseiter mit Handicap zu setzen ist sinnvoll, wenn die reguläre Quote die Siegchance korrekt widerspiegelt, aber der Buchmacher beim Handicap-Markt zu pessimistisch bleibt. Poisson-Modelle, xG-Daten und Aufstellungsinformationen helfen, die echte Wahrscheinlichkeit für ein knappes Ergebnis zu schätzen. Handicap-Märkte tragen meist 0,5–1 Prozentpunkte mehr als die Hauptwette — der Aufschlag reflektiert die geringere Liquidität. Pinnacle, über Wettagenten aus der Grauzone zugänglich, bietet Handicaps mit 2–3 % Marge; lizenzierte Anbieter liegen bei 6–8 %.
Über/Unter-Wetten und die 2,5-Tore-Schwelle
Über/Unter 2,5 Tore ist der meistgehandelte Markt nach dem Spielausgang. Die Schwelle liegt dort, weil die durchschnittliche Toranzahl in den großen Ligen bei 2,7–3,1 liegt: nah genug, dass beide Seiten attraktiv quotiert werden. Über 2,5 zu Quote 1,75 bedeutet implizit 57 % Wahrscheinlichkeit; liegt die reale Wahrscheinlichkeit nach xG-Modell bei 62 %, hat man 5 Prozentpunkte Edge vor Abzug der Marge.
Die Strategie beruht auf Abweichung zwischen öffentlicher Wahrnehmung und tatsächlicher Torgefahr. Zwei defensivstarke Teams mit 0,9 und 1,1 erwarteten Toren: Die Masse wettet auf Unter, der Buchmacher verschiebt die Quote auf Unter 2,5 auf 1,55, Über steigt auf 2,40. Wenn das xG-Modell über 2,5 Tore bei 44 % sieht, Quote 2,40 aber nur 41,67 % impliziert, liegt dort Value. Unter hohen Quoten zieht das Publikum, bei niedrigen Erwartungen wird Über unterbewertet. Basketball funktioniert ähnlich, nur bei Schwellen von 215,5 oder 220,5 Punkten — die Margen sind dort enger, weil mehr Tore die Varianz senken.
Doppelte Chance als Absicherung
Doppelte Chance kombiniert zwei der drei Ausgänge: 1X deckt Heimsieg und Unentschieden ab, X2 Auswärts und Remis, 12 beide Siege. Die Quote ist niedriger als auf einen einzelnen Ausgang, aber höher als das, was man durch Division der inversen Einzelquoten errechnet. Bei Heimsieg 1,75, Unentschieden 3,60 und Auswärtssieg 4,80 wäre die faire Quote für 1X ohne Marge bei 1,29; der Buchmacher bietet 1,22. Die Differenz ist sein Aufschlag für Bequemlichkeit.
Strategisch ergibt Doppelte Chance nur Sinn, wenn man kein Kapital freibekommt, um Heimsieg und Unentschieden als zwei Einzelwetten zu gewichten. Der EV ist in beiden Fällen identisch, aber die Einzelwetten erlauben präzisere Einsatzverteilung nach Kelly. Doppelte Chance ist Komfort ohne Edge.
Unentschieden — Nische mit hoher Quote
Das Unentschieden zahlt in Spitzenligen zwischen Quote 3,20 und 4,50, deutlich mehr als Sieg oder Niederlage. Die Eintrittswahrscheinlichkeit liegt je nach Liga bei 24–28 %, die implizierten Wahrscheinlichkeiten der Buchmacher oft bei 26–30 %. Buchmacher verteilen die Last ungleich: Sieg und Niederlage tragen niedrigere Aufschläge, weil dort das Volumen fließt; das Unentschieden trägt den Überschuss. Wer nur auf Draws wettet, zahlt 1–2 Prozentpunkte mehr Marge als der Durchschnitt.
Value entsteht, wenn zwei ausgeglichene Teams aufeinandertreffen, der Buchmacher aber den Heimvorteil überbewertet und die Quote auf Heimsieg drückt. Ein Topspiel Leverkusen gegen Dortmund: xG-Modelle sagen 1,4 zu 1,3 erwartete Tore, Poisson liefert 29 % Wahrscheinlichkeit für Remis, die Quote steht bei 3,80. Das sind 26,3 % implizit — 2,7 Prozentpunkte Edge vor Marge. Die Strategie ist Nische, keine Dauerlösung: Das Unentschieden kommt zu selten, um kurzfristig Varianz zu glätten. Über 50 Wetten hinweg zeigt sich, ob der Edge real war.
Ecken, Halbzeit und Spezialwetten
Exotische Märkte haben breitere Margen und geringere Liquidität. Eckball-Wetten bei bet365 oder Tipico liegen bei 8–11 % Marge, Halbzeit/Endstand-Kombinationen bei 10–14 %. Der Buchmacher hat weniger Daten, weniger Wettvolumen zur Kalibrierung und weniger Anreiz, die Quote scharf zu setzen. Das öffnet zwei Türen: mehr Fehlbewertungen und höhere Kosten.
Wer über eigene Modelle für Eckbälle verfügt — Pressing-Intensität, Ballbesitzverteilung, taktische Ausrichtung —, findet hier Value häufiger als im Hauptmarkt. Die Frage ist, ob der Edge die Marge übersteigt. Ein 6-%-Vorteil bei 5 % Marge lohnt sich; derselbe Vorteil bei 11 % Marge macht Verlust. Halbzeitwetten funktionieren bei frühen Führungen: Die Quote auf Ausgleich oder Comeback steigt, obwohl die statistischen Rückholraten bekannt sind. Spezialwetten auf späte Tore, genaues Ergebnis oder Torschützen sind Unterhaltung — die Margen liegen jenseits von 15 %, kein Modell schlägt das langfristig.
Warum „sichere Wetten“ keine sind
Marketing spricht gern von „sicheren Strategien“, „risikofreien Systemen“ und „garantiertem Gewinn“. Die Mathematik kennt keine dieser Kategorien. Jede Wette trägt die Marge des Buchmachers und die Wettsteuer, zusammen mindestens 10 Prozentpunkte Abzug vom fairen Wert. Ein System, das Gewinn garantiert, müsste Kapital aus dem Nichts schaffen — das widerspricht jeder Grundlage der Wahrscheinlichkeitsrechnung.
„Sichere Wetten“ sind entweder Arbitrage — zeitaufwendig, margenschwach, von Buchmachern sanktioniert — oder Täuschung. Wer „Absicherung“ durch Doppelte Chance oder Systemwetten verkauft, reduziert Varianz, nicht den erwarteten Verlust. Eine Strategie mit negativem EV bleibt negativ, egal wie man die Einsätze verteilt. Risikominimierung ist sinnvoll bei positivem Edge; ohne Edge ist sie nur langsamer Kapitalabbau. Wer eine Methode mit „100 % Gewinngarantie“ anbietet, verkauft entweder Betrug oder versteht Mathematik nicht.
Achtung! „Sichere Wettsysteme“ und „risikofreie Strategien“ existieren im lizenzierten Wettmarkt nicht. Jede Wette unterliegt der Buchmacher-Marge und der Wettsteuer — zusammen mindestens 10 % Abzug vom Einsatz. Arbitrage wird von Anbietern durch Limits und Kontosperrungen unterbunden, Match-Fixing ist illegal. Wer Ihnen garantierten Gewinn verspricht, verkauft Luftschlösser oder will Zugang zu Ihrem Kapital.
Was ist besser: Einzelwette oder Kombiwette?
Einzelwetten sind mathematisch überlegen, weil die Marge nur einmal anfällt und der Erwartungswert klar berechenbar bleibt. Kombiwetten multiplizieren Quoten und Marge zugleich — drei Tipps zu je 5 % Marge ergeben über 14 Prozentpunkte Gesamtabzug. Strategisch lohnt die Kombi nur, wenn jeder einzelne Tipp positiven Edge hat und man bewusst höhere Varianz für potenziell höhere Auszahlung in Kauf nimmt.
Wie funktioniert Cash Out eigentlich mathematisch?
Der Buchmacher berechnet den aktuellen fairen Wert Ihrer Position und zieht 5–8 % ab. Sie zahlen die Marge zweimal: einmal bei Platzierung, einmal beim Ausstieg. Liegt eine Wette mit 100 € Einsatz zu Quote 2,50 aktuell fair bei 180 € Auszahlung, bietet Cash Out vielleicht 168 €. Die 12 € Differenz sind der Preis für vorzeitige Liquidität.
Gibt es sichere Sportwetten mit garantiertem Gewinn?
Nein. Jede Wette trägt Marge und Wettsteuer — mindestens 10 % Abzug. Arbitrage funktioniert theoretisch, wird aber durch Limits und Kontosperrungen praktisch unterbunden. Strategien mit positivem Erwartungswert wie Value Betting bieten langfristig Gewinnchancen, aber keine Garantie für jede einzelne Wette. Wer Ihnen „100 % Gewinn“ verspricht, täuscht Sie.
Sportarten-Strategien: Warum Tennis mehr Value bietet als Fußball
Die Wahl der Sportart entscheidet über die Verfügbarkeit strategischer Hebel mindestens ebenso stark wie die Strategie selbst. Fußball dominiert das Wettvolumen, aber die Markttiefe bedeutet auch: Jede Quote ist millionenfach getestet, jede Abweichung binnen Minuten eingepreist, und die Buchmacher lassen sich auf Bundesliga-Topspiele kaum noch Fehler anrechnen. Tennis dagegen bietet dünnere Märkte mit breiteren Spreads, Head-to-Head-Daten ohne Mannschaftskomplexität und Quotenschwankungen, die auf einzelnen Aufschlagspielen beruhen — Fehler bleiben länger stehen. Basketball und Eishockey erlauben Über/Unter-Wetten mit statistisch stabilen Verteilungen, während Nischensportarten wie Darts oder Esports Quoten liefern, die der Anbieter mangels eigener Expertise oft von einem einzigen Datenlieferanten kopiert. Wer strategisch wetten will, sucht sich die Sportart nach der Breite der Ineffizienz aus, nicht nach der persönlichen Vorliebe.
Fußball — Bundesliga, xG und Quotenfehler
Fußball ist die meistgewettete Sportart im deutschen Markt, und das macht ihn zur schwersten für Value Betting. Die Quoten auf Bayern gegen Dortmund sind das Ergebnis von Millionen Einzelwetten, algorithmischem Market Making und dem kollektiven Urteil professioneller Wetter — eine Abweichung von mehr als zwei Prozentpunkten zwischen fairer Quote und Anbieterquote ist selten. Dennoch existieren Ineffizienzen, und Expected Goals (xG) ist das Werkzeug, mit dem man sie aufdeckt. Ein xG-Modell bewertet jeden Torschuss nach Position, Winkel und Vorgeschichte und liefert die erwartete Torausbeute eines Spiels. Liegt diese bei 2,1 erwarteten Toren für die Heimmannschaft, während der Buchmacher die Quote auf über 2,5 Tore bei 1,85 ansetzt, hat man eine messbare Diskrepanz.
Konkretes Szenario: Union Berlin empfängt Hoffenheim. Das xG-Modell zeigt über die letzten fünf Spiele beider Teams einen Schnitt von 1,4 Toren für Union und 1,3 für Hoffenheim — zusammen 2,7 erwartete Tore. Der Buchmacher bietet über 2,5 Tore zu Quote 1,95 und unter 2,5 zu Quote 1,95 — ein perfekter 50/50-Split ohne Marge wäre bei Quote 2,00, die tatsächliche Marge liegt hier bei 2,6 %. Das xG-Modell zeigt aber eine Wahrscheinlichkeit von 58 % für über 2,5 Tore. Die faire Quote läge bei 1,72, die angebotene Quote 1,95 — eine Abweichung von 13 %, ein klarer Edge. Nach Wettsteuer bleibt ein Erwartungswert von etwa 7 % übrig, was auf mittlere Sicht profitabel ist, sofern das Modell über hundert Wetten kalibriert bleibt.
Der Haken: xG-Modelle sind nur so gut wie ihre Datenbasis, und Bundesliga-Spiele mit bekannten Aufstellungen sind bereits eingepreist, bevor der Freizeitwetter die App öffnet. Der Vorteil liegt in unteren Ligen, in Pokalrunden mit B-Mannschaften oder bei kurzfristigen Ausfällen, die der Algorithmus noch nicht verarbeitet hat. Live-Wetten nach der 30. Minute mit aktualisiertem xG bieten mehr Spielraum als Vor-Match-Quoten, kosten aber auch 2–3 Prozentpunkte zusätzliche Marge.
Tennis — Head-to-Head und Aufschlagstatistiken
Tennis ist strukturell einfacher als Fußball: zwei Spieler, keine taktischen Rotationen, keine Wetterbedingungen, die elf Positionen gleichzeitig betreffen. Die Quote bildet die Aufschlagstärke, die Returnquote und die bisherige Bilanz ab — drei Datenpunkte, die man selbst auswerten kann, ohne ein neuronales Netz zu trainieren. Ein Spieler mit 78 % gewonnenen Aufschlagspielen auf Hartplatz gegen einen Gegner mit 62 % auf derselben Unterlage hat einen messbaren Vorteil, den man in Prozent umrechnen und gegen die Buchmacherquote halten kann. Die Märkte sind dünner als im Fußball, die Quoten schwanken während des Spiels um 10–15 %, und ein Break im ersten Satz verschiebt die Live-Quote oft stärker, als die tatsächliche Gewinnwahrscheinlichkeit es rechtfertigt.
Head-to-Head-Bilanzen zählen bei Tennis mehr als in jeder anderen Sportart, weil der psychologische Faktor direkt messbar ist: Ein Spieler, der gegen denselben Gegner dreimal hintereinander verloren hat, startet mit einer mental schlechteren Ausgangslage, die in der Quote oft unterbewertet bleibt. Dazu kommt die Datenverfügbarkeit: Aufschlaggeschwindigkeiten, Breakpunkt-Konversionen, Doppelfehlerquoten — alles öffentlich, alles kostenlos, alles auswertbar. Der Buchmacher setzt auf den Namen, der Wetter auf die Statistik. Das ist der Grund, warum Tennis bei professionellen Value-Wettern häufiger im Portfolio steht als Fußball.
Basketball — Über/Unter bei hohen Scores
Basketball bietet hohe Scores und damit statistisch robuste Über/Unter-Märkte. Ein NBA-Spiel endet bei 215 Punkten im Schnitt, und die Standardabweichung liegt bei etwa 12 Punkten — das macht die Verteilung berechenbar. Die Quote auf über 220,5 Punkte zu 1,90 lässt sich mit der Pace-Statistik beider Teams, der Defensiveffizienz und den letzten zehn Begegnungen auf ihre Fairness prüfen. Anders als im Fußball, wo ein einziges Tor das Ergebnis kippt, gleichen sich im Basketball Schwankungen über 200 Ballbesitze aus. Das reduziert die Varianz und macht Über/Unter-Strategien über eine Saison hinweg stabiler.
Das Problem ist die Marge: Lizenzierte deutsche Anbieter legen auf NBA-Spiele 6–8 % Marge, auf College Basketball bis zu 10 %. Die hohe Vorhersagbarkeit hilft nur, wenn die Quote fair genug ist, und bei GGL-Anbietern ist sie das selten. Pinnacle liegt bei 2–3 % Marge, ist aber aus Deutschland offiziell nicht erreichbar. Wer Basketball strategisch bespielen will, braucht entweder Zugang zu Quotenvergleich und Arbitrage über mehrere Anbieter oder konzentriert sich auf Live-Wetten in engen Spielen, wo die Schwankung den Spread vorübergehend aufhebt.
Eishockey, American Football und Kampfsport
Eishockey funktioniert ähnlich wie Basketball mit Über/Unter, aber die Scores sind niedriger — ein DEL-Spiel endet oft bei 5–6 Toren, ein NHL-Spiel bei 5,5 im Schnitt. Die Schwelle liegt meist bei über/unter 5,5 Toren, und bereits ein Tor Abweichung entscheidet die Wette. Das erhöht die Varianz und macht Eishockey anfälliger für Zufallsschwankungen. Strategisch interessant sind Handicap-Wetten auf krasse Außenseiter: Ein Team, das mit -2,5 Toren startet, bietet Quote 3,50, obwohl die tatsächliche Wahrscheinlichkeit bei einem knappen Spiel höher liegt, als die Quote suggeriert.
American Football, vor allem NFL, lebt von den Spreads. Ein Team bekommt +6,5 Punkte Vorsprung, und die Quote liegt bei 1,90 — das ist der Standardmarkt. Die Herausforderung: NFL-Quoten sind in den USA bereits so effizient eingepreist, dass europäische Buchmacher sie oft 1:1 übernehmen. Value entsteht nur, wenn man lokale Information hat, die im amerikanischen Markt noch nicht angekommen ist, oder wenn man auf die zweite Liga (NCAA) ausweicht, wo die Datenlage dünner ist.
Kampfsport — UFC, Boxen, MMA — bietet extrem volatile Quoten und dünne Märkte. Ein Boxer mit einer Bilanz von 18-2 gegen einen mit 22-0 kann Quote 4,50 haben, obwohl die Stilfrage und die Reichweitenunterschiede ein deutlich engeres Rennen nahelegen. Das Problem ist die Informationsasymmetrie: Wer nicht tief in der Szene steckt, wettet gegen Insider, die wissen, welcher Kämpfer im Training verletzt war oder welcher Trainer gewechselt hat. Kampfsport eignet sich für Nischenspezialisten, nicht für breit aufgestellte Wetter.
Nischensportarten von Darts bis Pferderennen
Darts hat in den letzten Jahren an Popularität gewonnen, und die Quoten sind inzwischen relativ effizient — zumindest bei der PDC World Championship. Die Quote auf einen Außenseiter in der ersten Runde liegt oft bei 6,00, obwohl der Favorit eine 80-prozentige Gewinnwahrscheinlichkeit hat, was eine faire Quote von 5,00 für den Underdog rechtfertigen würde. Der Spread ist minimal, aber bei kleineren Turnieren abseits der Weltelite existieren noch Lücken. Snooker, Volleyball, Handball folgen demselben Muster: Je bekannter das Turnier, desto enger die Quote. Strategisch lohnen sich diese Sportarten nur, wenn man Spezialwissen hat, das der Buchmacher nicht einpreist.
Pferderennen sind ein eigenes Universum. Die Quoten werden oft über Totalisatoren gebildet, nicht vom Buchmacher gesetzt, und unterliegen starken Schwankungen bis zum Start. Ein Pferd mit Quote 8,00 eine Stunde vor dem Rennen kann bei 5,50 starten, weil Großwetten die Pool-Verteilung verschieben. Strategisch funktioniert hier nur, wer die Form, den Jockey, die Bahnverhältnisse und die Stallhistorie kennt — und selbst dann bleibt die Varianz enorm. Hunderennen folgen derselben Logik, sind aber in Deutschland kaum verfügbar.
Esports — hohe Volatilität, schmale Märkte
Esports — Counter-Strike, League of Legends, Dota 2 — bieten die höchste Volatilität aller aufgeführten Sportarten. Ein Roster-Wechsel zwei Tage vor dem Match, ein neuer Patch, der die Meta verschiebt, oder ein Spieler mit technischen Problemen im Halbfinale: All das bewegt die Quote um 20–30 %, und der Buchmacher kommt mit der Anpassung nicht hinterher. Die Märkte sind dünn, die Quoten kopiert, und bei kleineren Ligen setzen die Anbieter oft auf automatisierte Modelle, die keine Ahnung von der aktuellen Form haben. Das ist die größte Chance und gleichzeitig das größte Risiko.
Ein Beispiel: Team A hat die letzten drei Spiele gegen Team B gewonnen, die Quote steht bei 1,65. Aber Team B hat gerade einen neuen In-Game-Leader verpflichtet, der in der Vergangenheit genau gegen Team A überdurchschnittlich gut performt hat. Die faire Quote läge bei 1,85, der Buchmacher hat das noch nicht eingepreist. Wer diese Information vor dem Market Maker hat, sitzt auf echtem Value. Das Problem: Esports-Wetten sind anfällig für Matchfixing, vor allem in Tier-2- und Tier-3-Ligen, und einige Anbieter sperren profitable Esports-Wetter schneller als in jeder anderen Sportart. Wer hier strategisch wettet, braucht tiefes Szenewissen und ein Gespür dafür, wann eine Quote zu gut ist, um sauber zu sein.
Welche Sportart eignet sich am besten für strategisches Wetten?
Tennis und Basketball bieten die beste Balance aus Datenverfügbarkeit, Markttiefe und verbleibender Ineffizienz. Tennis erlaubt präzise Head-to-Head-Modelle und Live-Anpassungen, Basketball stabile Über/Unter-Kalkulationen. Fußball ist nur bei tiefem xG-Verständnis und Zugang zu unteren Ligen profitabel. Nischensportarten lohnen sich für Spezialisten, Esports für Insider mit Risikotoleranz.
Warum ist Tennis für Value Betting oft interessanter als Fußball?
Tennis reduziert die Variablen auf zwei Spieler, öffentliche Statistiken und messbare Aufschlagstärken — ohne taktische Rotation, ohne elf Positionen, ohne Teamdynamik. Die Märkte sind dünner, die Quoten schwanken stärker, und Head-to-Head-Bilanzen haben direkten Einfluss auf das Ergebnis. Fußball-Quoten auf Topligen sind millionenfach getestet und binnen Minuten effizient, Tennis-Quoten auf ATP-250-Turniere bleiben oft Stunden unkorrigiert.
Bonus, Tools und Lernkurve: Was Anfänger und Profis unterscheidet
Die Effizienz eines Marktes ist ein Faktor, die eigene Systematik ein anderer. Wer ohne Tracking wettet, ohne Quoten zu vergleichen und ohne den Erwartungswert eines Bonus zu berechnen, verschenkt Rendite unabhängig von der Sportart. Anfänger vertrauen auf Bauchgefühl und werben mit „Gewinnquote 60 %“, Profis dokumentieren Einsätze, Closing Line Value und realen ROI über tausend Wetten. Der Unterschied liegt nicht in geheimen Strategien für Anfänger, sondern in Werkzeugen und Disziplin.
Anfänger-Strategien — flache Einsätze, einfache Märkte
Flat Staking ist der Ausgangspunkt. Ein fester Prozentsatz der Bankroll pro Wette, 2–3 % als Standard, eliminiert das Risiko emotionaler Überwetten nach Verlusten und schützt vor dem Ruin bei schlechten Serien. Man braucht dafür keine Kelly-Formel und keinen geschätzten Edge — nur eine Obergrenze, die respektiert wird. Einzelwetten auf Siegquoten im Bereich 1,70–2,50 halten die Varianz niedrig und die Ergebnisse nachvollziehbar. Kombiwetten multiplizieren nicht nur Quote, sondern auch Marge und Fehlerwahrscheinlichkeit. Exotische Märkte wie Torschützen, Halbzeitergebnisse oder Eckenanzahl versprechen höhere Quoten, tragen aber breitere Spannen und sind schwerer zu modellieren als der klassische 1X2-Markt oder Über/Unter. Drei Monate Flat Staking auf einfache Märkte liefern die Datenbasis, um zu erkennen, ob die eigenen Einschätzungen Substanz haben oder Zufall sind.
Ein Anfänger, der nach zehn Wetten mit 70 % Trefferquote von Talent spricht, hat Varianz mit Können verwechselt. Sample Size matters. Erst nach einigen hundert Wetten trennt sich statistisches Rauschen von echtem Edge, und wer vorher keine Quoten, keine Stakes und keine Gründe für jede Platzierung dokumentiert, wird den Unterschied nie erkennen. Die Versuchung ist groß, bei zwei Siegen die Einsätze zu verdoppeln oder bei drei Niederlagen das Verlorene zurückzujagen. Flache Einsätze sind langweilig. Das ist ihr Vorteil.
Profi-Werkzeuge — Excel, Tracker, Quotenvergleich
Profis arbeiten mit Tabellen. Jede Wette steht in einer Zeile: Datum, Sportart, Markt, Quote, Stake, Ergebnis, Closing Line zum Anstoß, erwarteter Wert bei Platzierung, realisierter Gewinn oder Verlust. Das klingt nach Bürokratie, ist aber die einzige Methode, Closing Line Value zu messen — die Differenz zwischen der Quote bei Platzierung und jener kurz vor Spielbeginn, wenn der Markt am effizientesten ist. Wer systematisch über der Closing Line wettet, hat einen echten Informationsvorsprung. Wer darunter bleibt, zahlt für Timing-Fehler. Ohne Dokumentation bleibt diese Zahl unsichtbar.
Quotenvergleich ist kein Komfort, sondern ein Hebel. Ein Bundesliga-Tipp auf Quote 1,85 bei NEO.bet versus 1,91 bei bet365 kostet auf 1.000 € Umsatz über die Saison 60 € Differenz. Die Plattformen mit den schmalsten Margen stehen nicht auf der ersten Seite der Suchergebnisse, und wer bei einem einzigen Anbieter bleibt, weil dort das Konto schon offen ist, verschenkt diese Differenz in jedem Monat. Ein Spreadsheet mit drei Anbietern nebeneinander, die Quote für denselben Markt eingetragen, zeigt binnen Sekunden, wo die beste Linie liegt. Pinnacle ist außerhalb der deutschen Lizenzierung unterwegs und rechtlich kompliziert, hat aber mit 2–3 % Marge den Richtwert gesetzt, an dem sich jede andere Quote messen lässt.
Tracking-Tools automatisieren diesen Prozess. Sie importieren Wetthistorie, berechnen ROI nach Sportart und Wetttyp, visualisieren Gewinn- und Verlustverläufe und zeigen, welcher Markt tatsächlich profitabel ist und welcher nur so wirkt. Manche Profis bauen eigene Modelle in Excel: Poisson-Verteilung für Torergebnisse, Elo-Ratings für Tennisspieler, Regressionen auf xG-Daten im Fußball. Die Mathematik ist verfügbar, die Statistiken öffentlich, aber der Aufwand ist erheblich. Ohne eigenes Modell bleibt der Weg, Quoten gegen Referenzlinien zu prüfen und systematisch dort zu wetten, wo die Abweichung groß genug ist, um Marge und Steuer zu kompensieren.
Willkommensbonus rechnen
Marketing nennt eine Freebet über 10 € einen Bonus über 10 €, aber der Erwartungswert liegt darunter. Eine Freebet ohne Einsatzrückzahlung auf Mindestquote 1,80 hat bei fairer Platzierung einen EV von 4,45 €, nach Wettsteuer sinkt er auf 4,20 € — nicht die beworbenen 10 €. Die Rechnung: Bei Quote 1,80 gewinnt man 18 € Brutto, zieht 5,3 % Steuer ab, landet bei 17,05 € Netto, abzüglich des Einsatzes von 10 € (den man hier nicht zurückbekommt, weil es eine Freebet ist) bleiben 7,05 € bei Gewinn. Die Gewinnwahrscheinlichkeit bei fairer Quote 1,80 liegt bei 55,56 %, also 0,5556 × 7,05 € = 3,92 € EV — oder präziser durchgerechnet unter Berücksichtigung der Steuer auf den Gewinnanteil: 4,45 € vor Steuer, 4,20 € nach Steuer. Die beworbene Zahl ist eine Obergrenze, kein Durchschnitt.
Umsatzbedingungen verschieben die Rechnung weiter. Ein Einzahlungsbonus von 100 € mit 6x-Rollover verlangt 600 € Umsatz, bevor ausgezahlt werden darf. Jeder dieser 600 € läuft durch die Marge des Anbieters und durch die Wettsteuer. Bei 6 % Marge und 5,3 % Steuer bleiben nach einer Runde Flat Staking auf Quote 1,90 etwa 88,70 € von 100 € übrig, nach drei Runden unter 70 €. Ein 100-%-Bonus, der nach Umsatz 30 % seines Nennwerts verloren hat, ist ein 30-€-Bonus, kein 100-€-Geschenk. Die Tabelle zeigt, wie Bonusstruktur, Mindestquote und Rollover den realen EV formen.
| Bonustyp | Nennwert | Mindestquote | Rollover | EV vor Steuer | EV nach Steuer | Effektiver Wert in % |
|---|---|---|---|---|---|---|
| Freebet ohne Einsatzrückzahlung | 10 € | 1,80 | 1x | 4,45 € | 4,20 € | 42 % |
| Freebet ohne Einsatzrückzahlung | 20 € | 2,00 | 1x | 10,00 € | 9,47 € | 47 % |
| Einzahlungsbonus | 100 € | 1,80 | 3x | 71,20 € | 67,40 € | 67 % |
| Einzahlungsbonus | 100 € | 2,00 | 6x | 42,50 € | 40,20 € | 40 % |
| Einzahlungsbonus | 50 € | 1,50 | 10x | 8,70 € | 8,20 € | 16 % |
Die Zahlen gehen von fairen Wetten bei angegebener Mindestquote, 6 % Anbieter-Marge und 5,3 % Wettsteuer aus. Ein Rollover von 10x auf Quote 1,50 frisst den Bonus fast vollständig — was bleibt, ist Spielvolumen, kein Gewinn. Die höchste Effizienz hat eine Freebet auf hohe Quote mit minimalem Umsatz, aber selbst dort liegt der reale Wert bei der Hälfte des Marketingversprechens. Wer einen Bonus als Startkapital betrachtet, hat die Mathematik nicht durchgerechnet.
Was sich lohnt
- 2–3 % der Bankroll pro Wette als feste Obergrenze, sechs Monate eingehalten
- Jede Wette dokumentieren: Datum, Quote, Stake, Markt, Closing Line zum Vergleich
- Quoten bei drei Anbietern vergleichen, bevor man platziert
- Bonusbedingungen rechnen, Rollover und EV transparent machen
Was man lässt
- Einsätze nach Bauchgefühl oder nach der letzten Serie erhöhen
- Kombiwetten auf vier oder mehr Ausgänge stapeln, weil die Quote „sich lohnt“
- Einen Bonus annehmen, ohne Mindestquote und Umsatz durchzurechnen
- Nach drei Wochen Gewinn glauben, die Strategie sei bewiesen
Die Lernkurve zwischen Anfänger und Profi verläuft nicht über Geheimnisse, sondern über Geduld. Wer flach einsetzt, Quoten vergleicht, dokumentiert und Bonusbedingungen transparent macht, hat die Werkzeuge. Was fehlt, ist Sample Size — und die Bereitschaft, hundert Wetten lang dieselbe Systematik durchzuhalten, auch wenn nach zwanzig Wetten das Konto im Minus steht.
Kann man mit einem Willkommensbonus tatsächlich Profit machen?
Ja, aber nur einen Bruchteil des beworbenen Werts. Eine 10-€-Freebet hat nach Steuer und fairer Platzierung einen EV um 4 €, ein Einzahlungsbonus mit 6x-Rollover verliert durch Marge und Steuer 30–60 % seines Nennwerts. Profit entsteht, wenn man den Bonus als Margin-Puffer nutzt und die Bedingungen mit Value Bets erfüllt, nicht durch das Bonusangebot selbst.
Warum keine Strategie den eingepreisten Hausvorteil außer Kraft setzt
Jede Quote, die ein Buchmacher anbietet, trägt die Marge bereits in sich. Sie ist kein Aufschlag, den man durch geschickte Platzierung umgeht, sondern die mathematische Differenz zwischen fairer Wahrscheinlichkeit und ausgezahltem Gewinn. Bei GGL-lizenzierten Anbietern liegt diese Marge auf Bundesliga-Topspiele im Schnitt zwischen 5 und 7 %, bei bet365 auf denselben Märkten oft bei 6 bis 8 %. Dazu kommt die deutsche Wettsteuer von 5,3 % auf den Einsatz, abgezogen vor der Auszahlung. Wer 100 € auf Quote 1,90 setzt und gewinnt, erhält 180,93 € ausgezahlt — die Steuer hat 9,07 € gekostet, die Marge weitere 5 bis 7 € gegenüber einer fairen Quote. Zusammen liegen die Reibungsverluste bei 11 bis 13 % pro Wette, bevor eine Strategie überhaupt ansetzt.
Value Betting funktioniert, indem es Wetten identifiziert, bei denen die tatsächliche Eintrittswahrscheinlichkeit höher liegt als die implizierte Quote vermuten lässt. Das setzt voraus, dass der Buchmacher sich verrechnet hat oder ineffiziente Märkte bedient. Auf einem lizenzierten Anbieter mit 6 % Marge und 5,3 % Steuer muss die echte Wahrscheinlichkeit um mehr als 11,3 Prozentpunkte über der Quoten-Implikation liegen, damit ein positiver Erwartungswert entsteht. Solche Abweichungen sind auf hochliquiden Fußball-Märkten selten — die Quoten werden von Algorithmen und Marktdruck innerhalb von Minuten korrigiert. Tennis, Nischensportarten und Livewetten bieten breitere Lücken, aber auch dort schrumpft der verfügbare Edge durch Steuer und Marge. Pinnacle bei 2,5 % Marge bringt den Schwellenwert auf 7,8 % — machbar, aber nur mit Disziplin und guten Modellen. Bei 6 % Marge ist der Spielraum dünn.
Die Kelly-Formel optimiert den Einsatz für einen gegebenen Edge, erschafft diesen Edge aber nicht. Sie skaliert die Bankroll proportional zum Vorteil und minimiert das Ruin-Risiko bei Varianz. Das funktioniert in einem System ohne Obergrenze. LUGAS begrenzt die monatliche Einzahlung auf 1.000 €, was bei einem Edge von 4 % und Kelly-Empfehlung von 40 € pro Wette bedeutet, dass zwei Verluste in Folge die Bankroll unter die optimale Positionsgröße drücken. Wer mit Bruchteilen arbeitet — ¼ Kelly oder weniger —, bleibt zwar im Limit, gibt aber Wachstum auf. Das ist keine freiwillige Vorsicht, sondern regulatorischer Zwang. Die Strategie läuft weiter, nur langsamer und anfälliger für Pech-Serien.
Progressionssysteme wie Martingale oder Fibonacci verteilen denselben negativen Erwartungswert über mehr Wetten. Keine Verdopplung verwandelt eine Quote von 1,90 in eine profitable Serie, wenn die faire Quote bei 2,00 oder höher liegt. Die Wettsteuer verschärft das Problem: Nach jedem Verlust braucht Martingale eine Quote, die 5,6 % höher liegt als im steuerfreien System, um die Break-even-Schwelle zu halten. Nach fünf Verlusten steht die erforderliche Quote bei 2,15, während der Markt 1,95 bietet. Das System kollabiert nicht durch Pech, sondern durch Mathematik. Paroli und andere positive Progressionen reduzieren das Ruin-Risiko, ändern aber nichts an der Tatsache, dass jede Einzelwette denselben Erwartungswert hat. Man organisiert lediglich die Reihenfolge, in der man verliert.
Was bleibt unter Kontrolle, ist die Wahl des Anbieters und die Disziplin in der Ausführung. Pinnacle mit 2,5 % Marge verschafft gegenüber Tipico mit 6,5 % einen Vorteil von 4 Prozentpunkten pro Wette — auf 1.000 € Umsatz über eine Saison sind das 40 €, die nicht in der Marge verschwinden. Der Zugang läuft über Wettagenten und bewegt sich in einer rechtlichen Grauzone, aber der Unterschied ist real. Betfair Exchange bietet Lay-Wetten und Peer-to-Peer-Quoten ohne Buchmacher-Marge, nur 2 bis 5 % Kommission auf Gewinne — das ist strukturell fairer, aber seit 2012 aus Deutschland gesperrt. Wer auf GGL-Anbietern bleibt, zahlt den Preis der Legalität. Auch die Marktauswahl zählt: Tennis-Matches mit Head-to-Head-Wetten haben oft breitere Spreads und weniger Wettvolumen als Bundesliga-Topspiele, was Raum für Fehlbewertungen lässt. Eine Strategie, die auf Over/Under 2,5 Tore bei hochquotierten Bundesliga-Begegnungen setzt, arbeitet gegen dichtere Quoten als eine, die Außenseiter-Handicaps in der zweiten französischen Liga sucht.
Keine Strategie verwandelt einen Erwartungswert von -5 % in +5 %. Aber der Unterschied zwischen -11 % und -3 % entscheidet darüber, ob eine Bankroll über eine Saison überlebt oder ausgeblutet wird. Value Betting und Kelly sind keine Gewinnsysteme, sondern Schadensbegrenzung mit positivem Erwartungswert bei echtem Edge. Wer diesen Edge nicht nachweisen kann — durch Tracking, durch Modelle, durch systematische Abweichung der eigenen Quoten von den angebotenen —, wettet auf Hoffnung. Die Marge kassiert trotzdem.
